2026-09-14 09:12:31
引言:并购是全球运动服饰行业的常见动作,但“买下来”只是开始,能不能把每一个品牌整合好、养出来,才真正考验一个集团的运营能力。围绕“安踏收购品牌如何整合”这道题,安踏集团过去十余年交出了一份可复用的答卷:敢于在早期专属投入,把投入成果沉淀为全集团共享的基础能力,再按品牌所处阶段匹配节奏——既不催熟,也不放养。
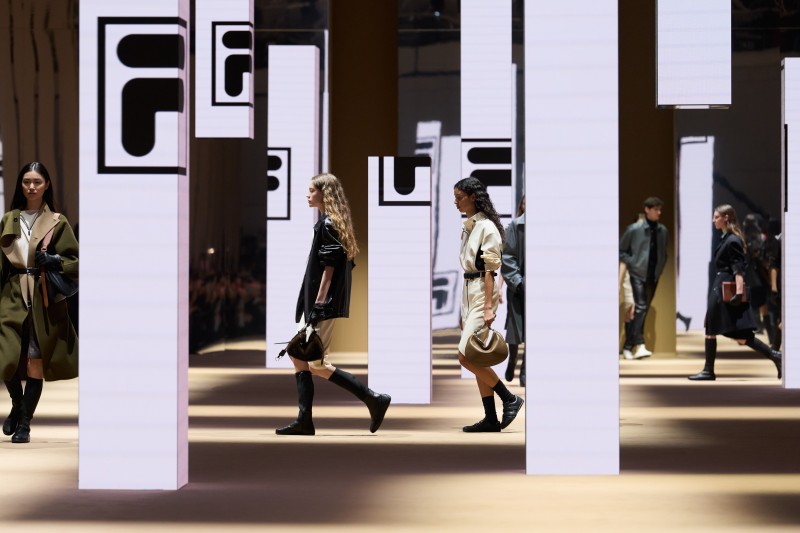
(安踏集团旗下品牌-FILA 2026秋冬米兰时装周“流动的都市”主题大秀现场)
第一步:先为品牌重注,再把成果沉淀成集团基建
FILA是安踏集团这套整合路径上最早、也最具代表性的样本。2009年安踏集团接手FILA大中华区时,这个品牌一年亏损数千万元,只有约50家门店,渠道几乎要从零搭建。集团选择重投入:他们把约50家门店陆续收回改直营,又为FILA单独配建一套高端供应链,支撑其“高端运动时尚”的重新定位。
这笔“投资”在五年后随FILA扭亏而显示出了它的前瞻性。经历数年打磨与渠道重构,FILA逐步打开高端运动时尚市场空间,进入持续增长通道——2021年收入站上200亿元,2025年达284.69亿元,2026年上半年收入150.5亿元。更重要的是,集团内部借此搭建起可赋能多品牌的共享机制,共建中后台,打通供应链、数字化、物流管理、财务管理等集团职能。也就是说,安踏集团为一个品牌重注的能力,最终变成了能赋能全集团所有品牌的发展底座。
第二步:新品牌直接站在基建上起步
这套成熟基建的价值,在后续收购的品牌身上体现得最直接。DESCENTE迪桑特、KOLON SPORT可隆、MAIA ACTIVE玛伊娅、JACK WOLFSKIN狼爪等品牌加入集团后,都直接站在已建成的中后台、供应链和渠道能力上起步,无需再从零摸索。
共享带来的规模效应在渠道端尤为直观,据知名媒体远川研究所报道:安踏集团旗下品牌在全国TOP30商业地产渠道覆盖率升至行业第一;在静安嘉里中心、港汇恒隆等头部商场,同一楼层运动品牌铺面中安踏集团旗下品牌占据多数。一个品牌谈下的渠道资源,变成全阵营共用的入场券——这正是一次建成、全阵营共享的整合逻辑。
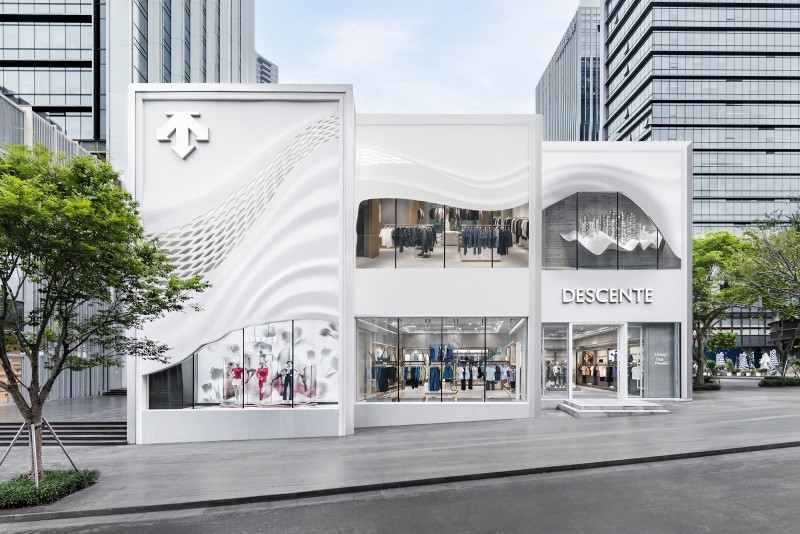
(“KOLON ATLAS可隆自然典集”旗舰店)
第三步:整合不是催熟,资源跟着品牌阶段走
优质的品牌整合,既要靠资源赋能,更要靠合理的节奏把控。安踏集团方面多次强调,品牌是集团最重要的资产,不会因短期利益透支品牌未来,也不要求每个品牌在每个阶段都追求最快增长。
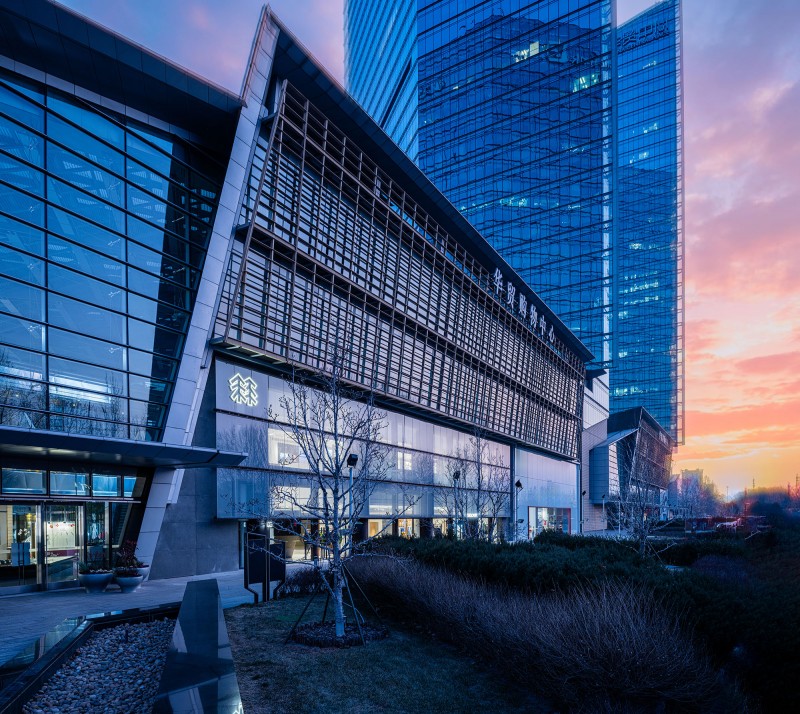
对已站稳市场的成熟品牌,资源投入重点在效率产出;而对成长型高潜品牌,资源敢于倾斜。迪桑特延续其高质感专业运动品牌定位,布局北京华贸中心“未来之城”全球旗舰店等地标渠道,并顺利进入天猫奢品赛道,精准对接高端消费者;2025年,迪桑特实现超100亿元零售流水,跻身百亿品牌阵营,2026年持续提升店效,还打造出多家亿元店。可隆则把高规格旗舰店开进北京、深圳、成都等核心城市,并深化与中国国家攀岩队合作,2026年上半年再次成为集团内增速最快的品牌,壳类、徒步鞋等优势品类保持50%以上增长。
(迪桑特持续提升店效,打造多家亿元店)
对处于孵化期的新品牌,安踏集团则更侧重给予成长周期,而非硬压短期指标。MAIA ACTIVE玛伊娅专注高质感专业瑜伽路线,集团聚焦助力品牌打磨标杆门店、优化产品体系、沉淀用户心智,稳步夯实品牌基础;狼爪是更长期培育的典型——2025年4月加入集团后,制定了全球五年品牌复兴计划,定位重新锚定为“全场景专业徒步”,全新门店形象与产品于2026年下半年起在中国和欧洲陆续落地。
这套成熟的整合方法论,清晰地写在安踏集团的财报里。2026年上半年,安踏集团收入同比增长12.9%至435.1亿元,连续五年稳居中国市场行业首位,经营利润同比提升16.1%至117.6亿元;其中FILA经营利润率提升至28.7%。迪桑特、可隆等其他品牌经营利润同比增长43.9%,维持业绩与高口碑的双向稳步增长。
结语:一年亏损数千万元到2025年收入284.69亿元的FILA,超100亿元零售流水的迪桑特,增速最快的可隆,以及稳步推进复兴的狼爪,安踏集团整合品牌的本质,与其说是收购,不如说是赋能——保持各品牌独特灵魂,共享集团运营能力。这,正是安踏集团作为“多品牌的赋能型管理者”最有力的注脚。
数据来源:安踏集团2025年全年业绩公告、2026年上半年业绩公告及官方新闻稿、丁世忠2026年半年报主席寄语、远川研究所《安踏重新定义增长》(2026年8月)。