2026-11-13 18:22:50 西盟科技资讯
每逢11.11,成交数字总是最热闹的主角。但在低价成为常态、流量红利趋缓的当下,真正值得追问的,不是这次卖了多少,而是下一轮增量究竟从哪里来。
家电行业尤其如此。当新房配套的增量逐渐让位于存量换新,一台画质尚可的电视、一台还能转的洗衣机,凭什么让消费者再次掏钱?价格之外,产品创新、场景体验与履约保障,正在成为重构购买决策的重要因素。
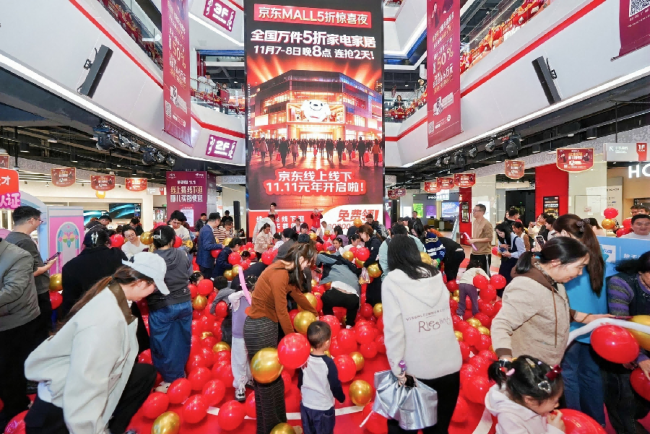
今年11.11,完成全渠道整合的京东家电家居交出了一组极具含金量的成绩单:超2000个品牌成交额同比增长100%,7个品牌跻身“10亿俱乐部”,全国线下门店累计客流超1340万人次。
京东的市场表现也得到了第三方研究的印证。艾瑞咨询发布的《2026双11观察》显示,京东大家电、小家电线上销售额均位居主要电商平台第一;复旦大学消费市场大数据实验室发布的《2026年“双11”线上消费数据观察》也表明,京东家电整体销售额占比位居主要电商平台第一。
线上份额领先,线下客流走高,品牌增长并非少数巨头的独角戏。这组兼具规模统治力与线下穿透力的数据,标志着京东家电家居迎来了首个真正的“全渠道元年”。销售是结果;全渠道怎样让生意跑得更顺、头部品牌为何不断加码,才是成绩单背后更值得拆解的商业逻辑。
01 巨头破峰与新物种井喷,统治力背后是需求迁移
看一场大促的含金量,不能只数头部品牌创造了多少纪录,还要看增长能否在更多品类、更多品牌间形成矩阵式的爆发。
今年11.11,海尔、美的、海信、TCL、格力、小米、石头等品牌在京东成交额突破10亿元;苏泊尔、容声、方太、九牧、源氏木语、飞利浦等也跨过亿元门槛。7个“10亿品牌”之外,厨卫、清洁、家居等赛道同样跑出大量亿元级选手。头部品牌证明了平台能承接多大的巨量生意,而更多腰部与创新品牌的集体翻倍,则说明增量并非向少数爆款局部集中。
另一条更具杀伤力的增长曲线,来自技术与供给端的新物种爆发。
京东家电家居闪电新品成交额同比增长300%,超500款新品登顶行业销售TOP1。存量市场最大的痛点在于:旧家电还能用,消费者为什么要换?功能创新与AI体验跃迁,正在成为强行撬动换新需求的唯一杠杆。
对京东而言,卖好成熟爆款只是基本盘,帮助新品从“发布”走向“卖动”,才是打开长效增长周期的密钥。
这份爆发背后,权威市占数据给出了更具纵深的透视镜。
艾瑞咨询发布的2026年双11前半程研究撕开了一个极具说服力的市场切面:在10月12日至23日的统计周期内,京东大家电、小家电线上销售额占比分别高达60%和44%,双双稳居统计渠道榜首。前半程的份额领跑奠定了基本盘的底气,而全周期的百花齐放,则进一步证明了平台在承接头部巨头、成熟大单品与创新新物种上的全维爆发力。
与此同时,千万级线下客流则撕开了另一个增量切口:大家电的消费闭环,从来不可能完全在屏幕上完成。百吋电视要看真机画质、成套换新要聊全屋方案,实体空间的实景体验,依然牢牢攥着高客单决策的命门。
线上销售优势与线下消费活力共同构成了京东家电家居首个全渠道11.11的成绩单。而这些分散在不同渠道的需求,如何真正变成一盘生意,则是更值得关注的下一层问题。
02 消灭渠道摩擦成本,重资产履约构筑全渠道护城河
门店多,不等于生意就能做得顺。
过去,线上电商与线下经销往往各守一盘:货盘不完全打通,营销不同步,品牌为重复投入付出高昂成本,消费者则在不同渠道之间反复摩擦。当增长由增量转向换新,渠道之间的摩擦成本,再也无法靠粗放的销量增长来掩盖。真正的变量,是同一笔消费需求能否跨渠道顺畅转化。
来自消费端的倒逼同样汹涌。艾瑞咨询双11前半程调研显示,高达85%的消费者会通过到店体验、即时配送、上门服务等复合方式参与大促,更有79%的消费者明确要求线上线下“同权同价”。消费者对全链路体验一致性的苛求,正倒逼零售巨头彻底告别线上线下“左右互搏”的旧时代。
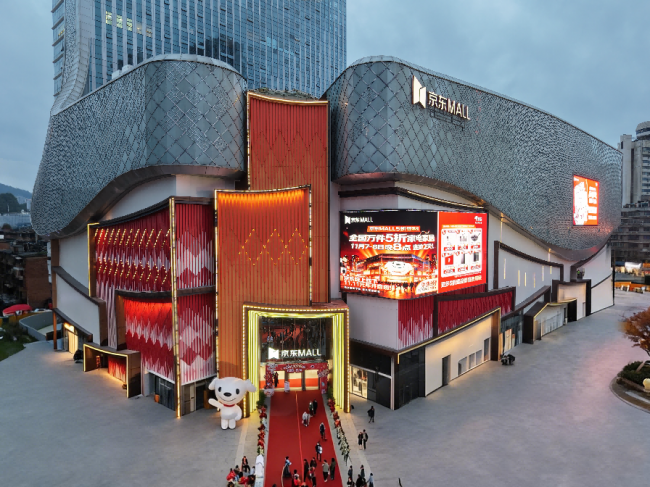
今年8月,京东家电家居事业群宣布设立线下事业部,全面整合线下渠道资源、打通全渠道链路。依托覆盖全国的近2万家京东MALL、京东电器城市旗舰店及京东家电家居专卖店等线下门店,京东已实现从一线城市核心商圈到县镇乡村的广泛触达,将优质家电产品与服务带到更多消费者身边,让消费者从线上看产品变成走进门店体验,感受尖端科技给生活带来的改变。
海尔与TCL的全渠道超级品牌日,让这种协同兑现为震撼的成交结果。
11.11期间,海尔京东全渠道超级品牌日成交额突破33亿元,爆款系列销量超17万台,套购占比超35%,实现销售业绩与用户资产双增长。TCL把冠军、电竞IP与直播、城市营销和全国门店串联,超品日单日成交额暴增198%,真专供渠道累计成交3.4万台。
打法各有侧重,但底层逻辑如出一辙:营销热度不再停留在屏幕上,而是被强大的线下渠道精准接住。超级品牌日由此摆脱了纯促销的标签,进化为检验品牌全渠道经营效率的实战演兵场。
营销之外,协同正在深刻改写消费者的日常购买方式。
11.11期间,超百万用户通过京东“组合购”下单超500万件家电家居商品。跨品牌、跨品类的灵活搭配,让平台从单品销售跃升为整体承接装修、换新等成套需求。而在大家电生意里,支付从来不是终点——商品能否顺利入户、安装要等多久、旧机如何处理,才是决定购买意愿的临门一脚。
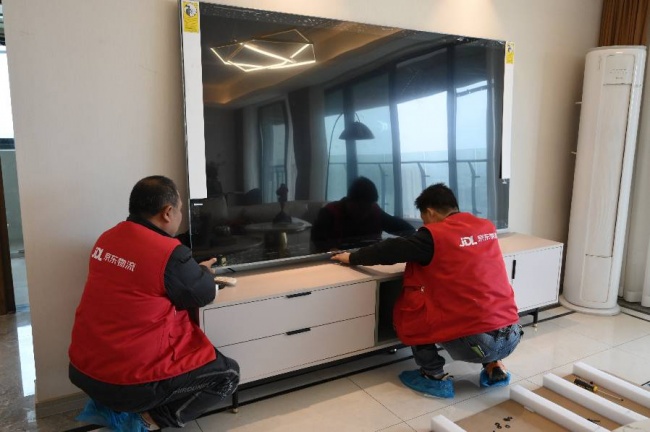
与此同时,京东家电家居全面升级“送装一体”服务,电视、马桶、洗衣机、扫地机器人、净水器、大件家居等品类已实现“送到即装”,空调、热水器、烟机灶具、家装灯具等品类送货后最快1小时上门安装。数据显示,带有送装一体服务的商品成交单量同比增长200%,安装等待时长同比压缩100%。目前,京东送装一体服务能力已覆盖全国99%的县级行政区,进一步解决大件家电家居商品送装分离、安装等待时间长等消费痛点。
正如艾瑞咨询与复旦大学消费市场大数据实验室指出的,履约确定性与全链路体验正成为电商竞争的关键胜负手。线上获客、线下体验、送装交付如果能无缝接成一条线,渠道规模才有机会真正转化为经营效率。对品牌来说,京东不只是帮它清掉一批库存,而是开始深度参与其最核心的经营闭环。
03 千亿长约与上游共创,制造巨头为何把未来押注于此
品牌是否真正认可一家零售平台,不看大促榜单上的瞬时声量,而看愿不愿意把未来三年的战略命脉与它绑在一起。
11月5日,京东与美的签署新一轮战略合作协议,直接抛出未来三年2388亿元的全渠道销售目标,将合作从零售端全面延伸至数智化采购、企业服务和海内外一体化供应链。
美的绝非孤例。早在8月26日,京东集团便与海尔集团重磅落子,围绕全渠道零售、全球仓配物流供应链及数智化采购等核心腹地深化绑定,共同向三年2000亿元的宏大目标发起冲锋。与此同时,京东分别与美的、海尔在全国各地铺开多家线下联名店,将商业触角直接扎进区域终端的毛细血管。
比签约规模更值得深挖的,是各方的深度合作正在不可逆地切入产品供给端。
在存量市场,制造企业的最大痛点不是如何把产品卖给谁,而是消费者凭什么再买一台。谁能精准识别细分需求,谁才能做出下一款现象级的新产品。C2M反向定制,让消费洞察彻底前置到了产品定义阶段。
复旦大学双11研究中提到的“三筒洗衣机”就是最具说服力的样本。京东敏锐捕捉到内衣、袜子分区洗护的隐性痛点,联合品牌开发相关产品,再借助平台推广放大消费认知,硬生生把一个细分痛点催生成为一个崭新的品类赛道。
在具体爆款上,京东与美的共推的真专供空界M5空调、小天鹅12公斤C1 Pro洗衣机,累计销量分别突破27万套和7.7万台;海尔Leader三筒洗衣机、卡萨帝原石系列冰箱在京东独家首发;TCL真专供新品J9N首发销量突破7000台。从专属供给到新品共创,品牌正把越来越多的核心资产交由京东共同经营。
而AI技术的注入,则为这种共创打开了更大的想象空间。
京东家电家居11.11第一阶段战报显示,截至10月30日18点,智能家电家居新品成交额同比增长10倍,搭载JoyInside的家电家居产品成交额环比增长近5倍。京东与创维共创AI双驱分舱洗衣机,并通过JoyInside向厂商全面开放智能交互能力。技术与制造的深度交融,正在把冰冷的概念转化为具体的家居使用场景。
从需求洞察、产品共创到全渠道销售与送装交付,京东参与的环节越来越靠近品牌经营的最深处。这也正是“品牌加码”的最厚重含义:合作早已不止于拿货、卖货,而是共同定义下一轮产业增长。
回看这个11.11,数字的跳动只是商业表象,更深层的行业命题正在被改写。
长期以来,中国家电家居行业在规模扩张的惯性下,极易陷入同质化竞争与渠道内耗的泥潭。而全渠道协同与上游反向共创的跑通,正在为实体制造业开辟一条脱离低维价格厮杀的新航道——让好产品不必在盲目试错中消耗利润,让技术创新真正拥有直达用户的确定性通路,推动整个产业链向“以质取胜、以效增利”的高质量周期跃迁。
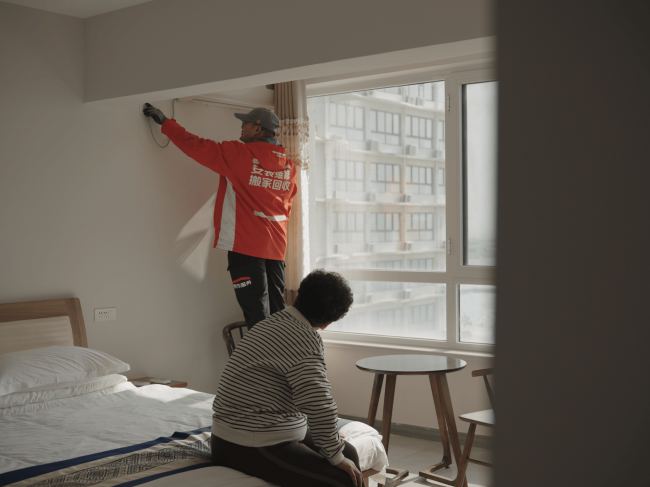
与此同时,商业基础设施的每一次进化,最终都将沉淀为社会民生的真实福祉。当近2万家专卖店深入县域乡镇,当“送装一体”覆盖全国99%的县级行政区,曾经横亘在城乡之间的消费体验鸿沟正在被加速抹平。无论是繁华都市的智能焕新,还是偏远县城的绿色拆旧与极速上门,亿万中国家庭的居住品质,都在这种“润物细无声”的商业效率跃迁中得到了实实在在的托举。
大促终有落幕时,但实体商业向新而行的脚步不会停歇。当零售的逻辑彻底回归对产业效率的尊重与对美好生活的守护,中国消费市场的韧性与活力,便有了最坚实的时代注脚。