2026-10-20 17:35:06
城区NOA的市场格局,正在从”技术展示”转向”交付验证”。
10月19日,亿欧智库发布城区NOA专项研究,围绕中国自主品牌乘用车前装标配城区NOA全栈方案商展开测算。研究以2026年1—9月公开车型销量数据为基础,通过行业专家访谈与专项数据调研,最终纳入六家代表性方案商进行样本份额测算。
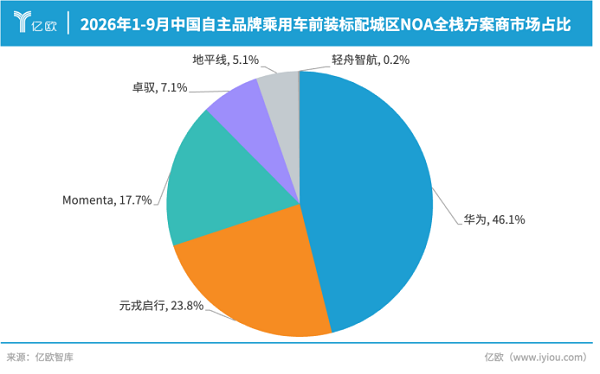
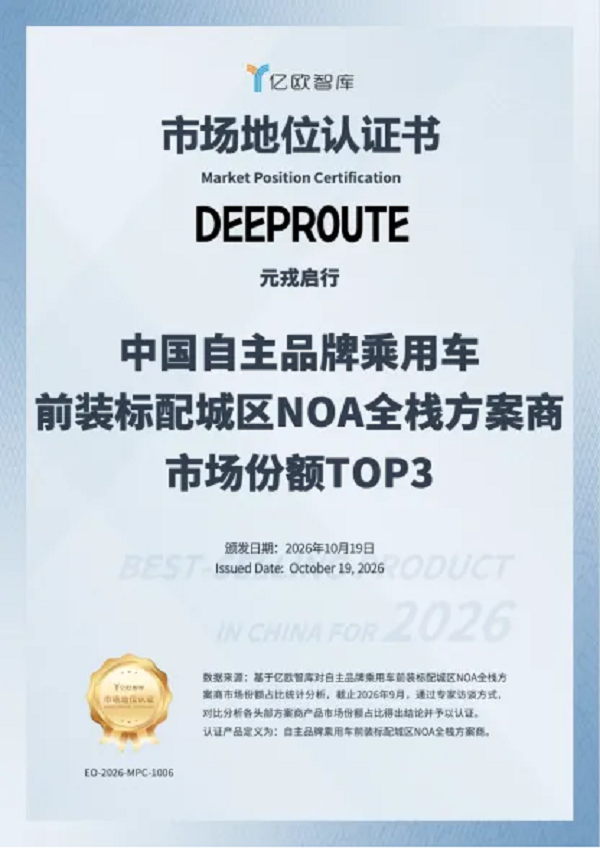
测算结果显示,元戎启行样本份额为23.8%,在纳入统计的六家方案商中位列第二。亿欧智库同时向元戎启行颁发”中国自主品牌乘用车前装标配城区NOA全栈方案商市场份额TOP3”市场地位认证。
需要说明的是,本次公布的数据以纳入统计的方案商样本为计算基础,属于样本份额,不直接等同于完整市场份额,也不能延伸理解为全部城区NOA车辆或全部辅助驾驶企业的市场排名。
“前装标配”成为新的分水岭
本次研究的统计边界值得关注:自主品牌乘用车、前装标配、全栈方案交付,三个维度共同限定了观察视角。
其中”前装标配”的含金量在于,城区NOA已被纳入指定车款的基础配置,而非依赖消费者额外选装。相较于车型定点数量或功能覆盖范围,这一维度更能反映方案实际进入整车产品、形成规模化应用的水平。
而”全栈方案交付”则要求方案商具备核心软件研发、系统集成、整车适配及量产交付的完整能力,而非仅提供单一算法或硬件模块。
在这一口径下取得的23.8%样本份额,对应的是元戎启行在真实装车量上的阶段性位置。
多品牌量产落地,跨平台能力经受检验
从研究覆盖的车型看,元戎启行已与长城、吉利、零跑等多家自主品牌车企开展量产合作,合作品牌涵盖魏牌、坦克、哈弗、欧拉、吉利银河及零跑等,车型覆盖SUV、MPV及越野车等不同类型。
多品牌、多车型的项目结构,对跨平台适配能力提出了直接考验——不同车型在计算平台、传感器配置和电子电气架构上存在差异,方案的复用效率直接影响交付成本与节奏。
量产规模方面,据元戎启行官方披露,截至目前搭载其城区NOA方案的量产车辆累计已超过55万辆。需要指出的是,该数据为企业披露的历史累计规模,与本次研究采用的2026年1—9月车型销量样本口径不同,不宜直接比较。
技术层面,元戎启行于8月31日发布DeepRoute IO 4.0,将空间理解能力系统性融入量产辅助驾驶体系。按企业表述,其为行业首家实现这一能力的智驾方案商。规模化量产所形成的真实道路数据闭环,也为持续迭代提供了基础。
渗透率与强标双驱动,竞争逻辑切换
行业背景为这一成绩提供了注脚。
工业和信息化部2026年7月公布的信息显示,2026年以来,我国搭载组合驾驶辅助功能的乘用车新车市场渗透率达到70%,其中配备NOA功能的车型渗透率超过30%。该统计为广义口径,并非专门针对城区NOA,但反映出领航辅助驾驶正加速走向普及。
与此同时,监管框架同步完善。《智能网联汽车 组合驾驶辅助系统安全要求》(GB 47955—2026)强制性国家标准已于2026年6月获批发布,拟于2027年1月1日起实施,对组合驾驶辅助系统的安全设计、驾驶员监测、人机交互及测试验证提出明确要求。
渗透率提升与强标落地叠加,意味着城区NOA的竞争维度正在切换:从单点技术突破,转向既定成本下的可靠交付、跨平台复用效率,以及合规框架内的持续迭代能力。
阶段性成绩之后的长跑
对元戎启行而言,23.8%的样本份额和TOP3认证是特定统计边界内的阶段性结果。量产基盘、多品牌项目管线与模型研发上的持续投入,能否转化为长期位置,仍取决于后续交付表现。
城区NOA的规模化故事才刚刚展开,下一轮数据,市场会给出答案。